Vous versez 10 % d’arras.La banque espagnole dit non.Vos 10 % sont perdus. La maison aussi.
Mesurez votre Indice d’Atterrissage. Deux minutes.
Sans inscription. Rien à signer.
De 0 à 100. Vous atterrissez ?
En France, la loi vous rend votre dépôt. En Espagne, aucune loi ne le fait d’office.
Vous craquez pour une maison
Vue mer. Terrasse au soleil.
Vous signez les arras
Vous versez 10 %. Aucune banque n’a dit oui.
Vous demandez le prêt en Espagne
Comme non-résident.
La banque dit non
Ou prête bien moins.
Vous repartez
Sans vos 10 %.
Vos réflexes français ne marchent pas ici.
Votre banque française s’arrête à 35 % d’endettement.Les exceptions vont d’abord à la résidence principale. Votre maison en Espagne passe après.
Le maximum habituel d’une banque espagnole pour un non-résident.Il peut tomber à 50 %.
En Espagne, 37,7 % des hypothèques signées sont à taux variable.En France : 3 %. INE et Banque de France, juillet 2026.
Même euro. Même Europe.Autre banque. Autres règles.
Le oui de la banque d’abord. Les arras ensuite.
L’Indice d’Atterrissage Legado vous donne une note de 0 à 100. Il lit votre dossier comme une banque espagnole. Note basse ? Il vous dit quoi bouger.
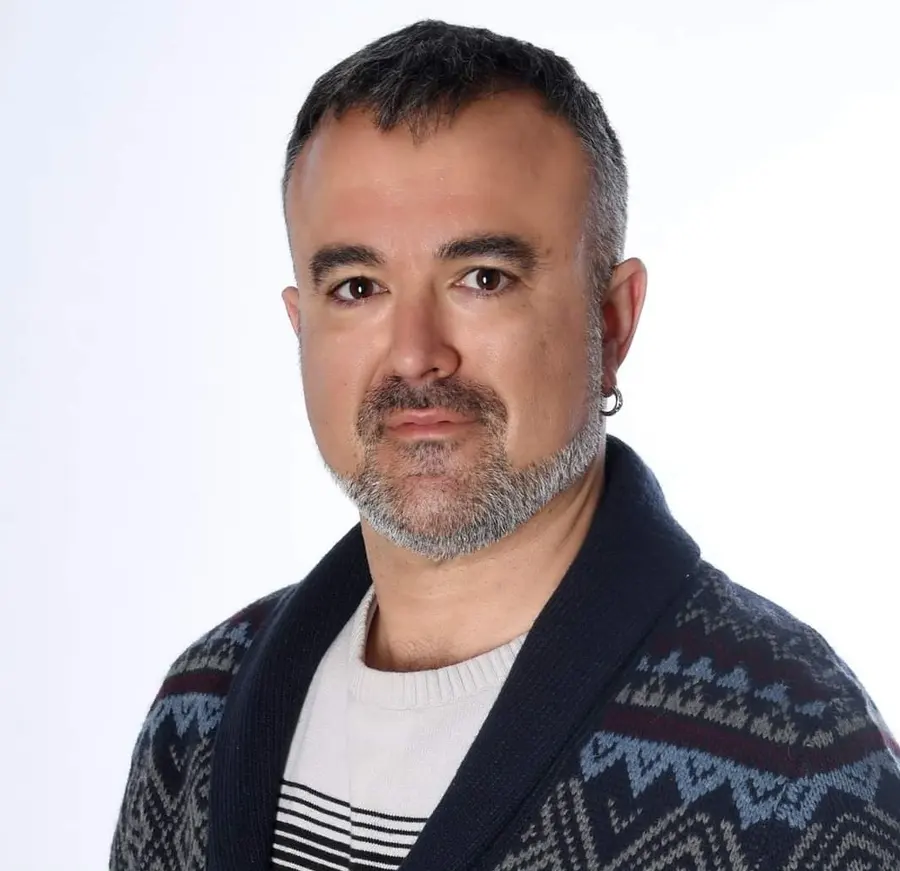
Douze ans dans les banques espagnoles. Désormais de votre côté de la table.
Pedro Torres, économiste. Il sait comment un comité de crédit lit un dossier étranger. Vous le mandatez. Il vous rend des comptes. Et nous travaillons en français.
| Seul | Avec Legado Finance | |
|---|---|---|
| Vos chances | Vous l’apprenez par la banque | Vous les connaissez avant les arras |
| Les papiers | À l’aveugle, en espagnol | Une liste en ordre, prête d’avance |
| Les demandes | Une banque après l’autre | Les banques adaptées à votre profil |
| Le coût réel | Chez le notaire | Par écrit, avec dix jours pour l’étudier |
Deux minutes. Et vous savez.
Bougez les curseurs. Votre note s’affiche aussitôt. Vos chiffres exacts, avec vos coordonnées.
Exemple représentatif : 150 000 € sur 25 ans, taux débiteur fixe (TIN) de 3,80 %. 300 mensualités de 775,28 €. TAEG (TAE) 3,89 %. Montant total dû 232 984 €, avec une expertise estimée à 400 €. Nos honoraires ne sont pas inclus. La note repose sur des hypothèses de calcul, pas sur l’offre d’une banque.
Avant de nous écrire
Combien une banque espagnole peut-elle me prêter ?
À un non-résident, elle prête en général jusqu’à 70 % de la valeur. Cela peut tomber à 50 %. Tout dépend de la banque et de votre dossier.
Et si la banque dit non après les arras ?
Sans clause écrite pour vous les rendre faute de prêt, vous les perdez. C’est l’article 1454 du Code civil espagnol. On le regarde ensemble avant votre signature.
Vous parlez français ?
Oui. Nous travaillons en français, par WhatsApp ou par téléphone.
Dois-je déclarer mon compte espagnol en France ?
Oui, si vous êtes résident fiscal en France. Chaque compte ouvert à l’étranger se déclare avec vos revenus (formulaire 3916).
Combien ça coûte ?
Nous vous le disons au téléphone, votre dossier sous les yeux. Nous ne sommes payés que si la banque dit oui.
C’est quoi, la note ?
Un calcul sur nos propres hypothèses (60 % de financement, 13 % de frais). Ce n’est l’offre d’aucune banque.
Canal de signalement
Vous avez constaté une infraction ? Signalez-la ici. Confidentiel, anonyme si vous le souhaitez, sans représailles.
pedro@legadofinance.esComment fonctionne le canal (en espagnol)